Por qué sube el Euríbor y qué le pasa a tu hipoteca
El Banco Central Europeo (BCE) subió los tipos de interés 25 puntos básicos el 10 de septiembre de 2026, la segunda subida del año tras la de junio. El Euríbor, la referencia de la mayoría de las hipotecas variables, ronda ya el 3,1 %, casi un punto más que hace un año. Este artículo explica cómo se transmite eso a tu cuota. Revisado en septiembre de 2026.
Una hipoteca variable en España paga el Euríbor más un diferencial fijo. Cuando el BCE sube sus tipos, el Euríbor sube, y en la siguiente revisión de tu hipoteca la cuota se recalcula con el nuevo valor. El banco no decide nada en ese momento: solo aplica la fórmula que firmaste.
¿Qué ha decidido el BCE exactamente?
El Consejo de Gobierno decidió por unanimidad subir 25 puntos básicos sus tipos: la facilidad de depósito pasa al 2,50 %, las operaciones principales de financiación al 2,65 % y la facilidad marginal de crédito al 2,90 %. Es la segunda subida de 2026 y la de junio fue, según la prensa económica, la primera en casi tres años. El BCE justifica el movimiento en una inflación que sigue claramente por encima de su objetivo. En España, el IPC de agosto llegó al 4,3 % (lo analizamos en este artículo sobre el IPC de agosto).
¿Cómo llega eso al Euríbor?
El Euríbor no lo fija el BCE: es el promedio de los tipos a los que un panel de bancos europeos declara que se prestaría dinero entre sí a 12 meses. Pero ese precio depende sobre todo de lo que esos bancos esperan que hagan los tipos oficiales. Si el BCE sube y el mercado cree que seguirá subiendo, el Euríbor se anticipa. Por eso puede moverse aunque el BCE no se reúna ese día.
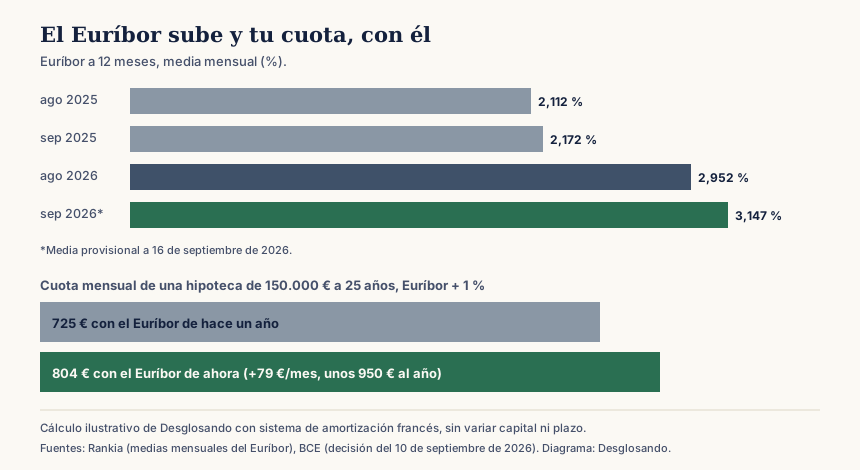
Las medias mensuales muestran el salto: 2,112 % en agosto de 2025, 2,172 % en septiembre de 2025, 2,952 % en agosto de 2026 y 3,147 % de media provisional en lo que va de septiembre de 2026.
Calcula tu caso: con nuestra calculadora de la cuota con el Euríbor pones tu capital pendiente, tu plazo y tu diferencial.
¿Cuánto sube una cuota, en euros?
Un ejemplo con números redondos. Una hipoteca de 150.000 € a 25 años con Euríbor más un diferencial del 1 %: con el Euríbor de septiembre de 2025 la cuota rondaría los 725 € al mes; con el actual, unos 804 €. Son unos 79 € más al mes, alrededor de 950 € al año. Otro cálculo publicado por Rankia, para 167.000 € a 25 años con diferencial del 0,75 %, da unos 76 € más al mes con el Euríbor de agosto. Las cifras cambian con cada contrato, pero el orden de magnitud es el mismo: decenas de euros al mes por cada punto de subida.
¿Se revisa todo a la vez?
No. Cada hipoteca tiene su fecha de revisión, normalmente cada 12 meses (algunas cada 6). Se aplica el Euríbor de un mes concreto, fijado en el contrato. Por eso dos vecinos con la misma hipoteca pueden pagar cuotas distintas: uno revisó cuando el Euríbor estaba en el 2 % y otro, cuando ya estaba en el 3 %.
¿Y las hipotecas fijas?
No se ven afectadas hasta que se contratan de nuevo: el tipo se fija en el momento de firmar y no cambia con el Euríbor. A cambio, ese tipo se pacta con las condiciones del día de la firma y ya no se beneficia si el Euríbor baja después. Entender esa diferencia no equivale a recomendar una u otra opción.
Lo que no se puede saber de antemano
- Hacia dónde irá el Euríbor. Lagarde dijo tras la reunión que el BCE no puede anticipar el próximo movimiento; las previsiones de mercado cambian cada semana.
- Tu cuota exacta. Depende del capital que te quede por pagar, tu diferencial, el plazo, la fecha de revisión y las condiciones de tu contrato. Nuestro ejemplo simplifica: no descuenta el capital ya amortizado.
- El valor definitivo de septiembre. La media de 3,147 % es provisional a mitad de mes y cambiará cuando se cierre.
Este artículo es divulgativo: no es asesoramiento financiero ni una recomendación sobre qué hipoteca contratar.
Preguntas frecuentes
¿Qué es el Euríbor?
Es el tipo de interés al que los bancos europeos se prestan dinero entre sí a distintos plazos. El de 12 meses es el que se usa como referencia en la mayoría de las hipotecas variables españolas.
¿Por qué ha subido ahora?
Porque el Banco Central Europeo subió sus tipos oficiales 25 puntos básicos el 10 de septiembre de 2026 (segunda subida del año, tras la de junio) por una inflación que sigue por encima de su objetivo, y el Euríbor recoge esas expectativas.
¿Cuánto me sube la cuota de la hipoteca?
Depende del capital pendiente, el plazo y la fecha de revisión. En un ejemplo de 150.000 € a 25 años con Euríbor más 1 %, pasar del Euríbor de hace un año al actual supone unos 79 euros más al mes, alrededor de 950 euros al año.
¿Me conviene una hipoteca fija o variable?
Este artículo explica cómo funciona el Euríbor; no es asesoramiento financiero ni una recomendación. Esa decisión depende de tu situación y conviene hablarla con un profesional o con tu entidad.
Sigue el rastro del dinero
Más desgloses, con las cuentas delante y sin recomendaciones.
Ver más de El dinero a lo grande¿Ves un dato desactualizado o un error? Escríbenos a hola@desglosando.com y lo corregimos.