Por qué la financiación «a 0 %» no es gratis
El “0 % de interés” existe de verdad: puedes financiar una compra y no pagar un céntimo de intereses. Lo que no desaparece es el coste de ese préstamo. Alguien lo paga: la tienda, con una comisión a la financiera, y tú, con comisiones, recargos y —sobre todo— comprando más de lo que ibas a comprar. Este artículo explica el mecanismo. Revisado en septiembre de 2026.
Cuando ves “financiación sin intereses”, la tienda ha llegado a un acuerdo con una entidad de crédito: la entidad te presta el dinero, tú lo devuelves a plazos sin intereses, y la tienda le paga a la entidad una comisión por cada venta financiada. El interés no lo pagas tú, pero el negocio de prestar sigue existiendo; solo que la factura la reparten la tienda y, por otras vías, tú.
¿Cómo puede ser “gratis” un préstamo?
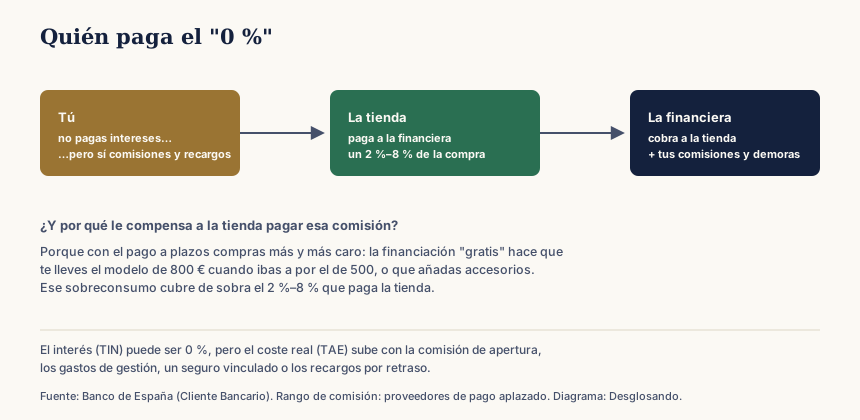
Porque la tienda asume el coste. El Banco de España lo explica así: el comercio paga a la financiera una comisión “a cambio de ofrecer al cliente un tipo de interés cero”. Esa comisión, en los servicios de pago aplazado, suele moverse entre el 2 % y el 8 % del importe de la compra.
Para la tienda es una operación cerrada: cobra su venta completa (menos la comisión) y el riesgo de que no pagues pasa a la financiera. A cambio, consigue algo muy valioso: que compres.
¿Y qué pago yo exactamente?
Tres cosas, según el caso:
Comisiones que no son “intereses”. El tipo de interés (TIN) puede ser 0 %, pero la financiación puede llevar una comisión de apertura, gastos de gestión o un seguro vinculado. Cuando se suman, el coste real —la TAE— deja de ser cero. El Banco de España avisa: un préstamo con TIN del 0 % puede tener una TAE del 10 % por esos añadidos.
Recargos si te retrasas. Si fallas un plazo, hay penalizaciones. Una parte del negocio de estas financieras está en que un porcentaje de clientes se retrase.
Comprar más de lo que ibas. Este es el grande, y no aparece en ningún contrato. El pago a plazos hace que el precio “se sienta” más pequeño: 80 € al mes suena mejor que 960 € de golpe. El resultado medido en el sector es que la gente se lleva el modelo más caro, añade accesorios o compra cosas que no tenía previstas. Ese sobreconsumo cubre de sobra el 2-8 % que paga la tienda.
¿Por qué le interesa tanto a la tienda?
Porque cambia tu forma de decidir. Sin financiación, comparas el precio con lo que tienes en la cuenta. Con financiación “gratis”, comparas una cuota mensual pequeña con tu sueldo, y casi todo cabe. Las tiendas de electrónica, muebles y electrodomésticos lo saben: el “sin intereses” no es un favor, es una herramienta de ventas que sube el ticket medio y la tasa de conversión.
El “compra ahora, paga después” (BNPL) que aparece al pagar en tiendas online es la versión moderna para compras pequeñas —dividir en 3 o 4 plazos— con el mismo modelo de ingresos. En España su uso todavía es bajo (alrededor del 3 % de las compras, frente al 8 % en Europa), pero crece.
¿Entonces nunca conviene?
Sí conviene en un caso concreto: ibas a comprar ese producto igualmente, no hay comisiones ni seguros que suban la TAE, y vas a pagar todos los plazos a tiempo. En esa situación, financiar a 0 % real es dinero gratis: te quedas tu dinero más tiempo (y, con inflación, devuelves euros que valen un poco menos).
El problema es que la oferta está diseñada para empujarte fuera de ese caso: para que compres más, para que no leas la letra pequeña de las comisiones, y contando con que un porcentaje de gente se retrasará.
Las cifras que las financieras no enseñan
- La comisión exacta que paga cada tienda. El rango del 2 % al 8 % es lo que declaran los proveedores del sector; el acuerdo concreto entre una cadena y su financiera es confidencial y depende del volumen.
- Cuánto sube el ticket medio con financiación. Las plataformas presumen de aumentos del gasto, pero son datos comerciales suyos, no auditados de forma independiente.
- Qué parte de los ingresos de las financieras viene de recargos por impago. No lo publican con detalle; se sabe que es una fuente relevante, no la cifra.
- El efecto de la nueva normativa europea. Desde el 20 de noviembre de 2026, la UE mete el “compra ahora, paga después” bajo las reglas del crédito al consumo (información previa, evaluación de solvencia). Cómo cambiará las comisiones y la oferta está por ver.
Preguntas frecuentes
¿De verdad no pago intereses con la financiación al 0 %?
Puedes no pagar intereses en sentido estricto (el TIN es 0 %), pero es habitual que haya una comisión de apertura, gastos de gestión o un seguro vinculado que suben el coste real (la TAE) por encima de cero. Y si te retrasas en un pago, hay recargos.
Entonces, ¿quién paga el préstamo?
Lo paga la tienda, con una comisión a la financiera que suele estar entre el 2 % y el 8 % del importe de la compra. La tienda asume ese coste porque el pago a plazos hace que la gente compre más y productos más caros.
¿Sale a cuenta usar la financiación al 0 %?
Puede salir a cuenta si ibas a comprar ese producto igualmente, pagas siempre a tiempo y no hay comisiones ocultas: te quedas el dinero más tiempo. El problema es que está diseñada para que compres más de lo previsto y para que un porcentaje de gente se retrase y pague recargos.
¿El «compra ahora, paga después» es lo mismo?
Es la versión moderna y para compras pequeñas: dividir el pago en 3 o 4 plazos sin intereses. El modelo de ingresos es el mismo (comisión a la tienda, recargos por impago), y desde noviembre de 2026 la UE lo regula como un crédito más.
Sigue el rastro del dinero
Más desgloses, con las cuentas delante y sin recomendaciones.
Ver más de Estrategias¿Ves un dato desactualizado o un error? Escríbenos a hola@desglosando.com y lo corregimos.