Por qué el dólar manda en el mundo
El 57,8 % de las reservas de divisas de los bancos centrales del mundo están en dólares estadounidenses, según los datos oficiales del Fondo Monetario Internacional. Casi la mitad de los pagos internacionales que pasan por el sistema SWIFT también se liquidan en dólares. Este artículo explica, con esas cifras delante, por qué el dólar ocupa ese lugar y qué lo sostiene. Revisado en septiembre de 2026.
El dólar manda porque es la moneda que casi todos los países del mundo aceptan y necesitan: para pagar importaciones, para pedir prestado en los mercados internacionales y para guardar como “colchón” en caso de crisis. No es una imposición legal; es una consecuencia de que el dólar es, con diferencia, la divisa más líquida y más ampliamente usada del planeta.
¿Cuánto dólar hay guardado en el mundo?
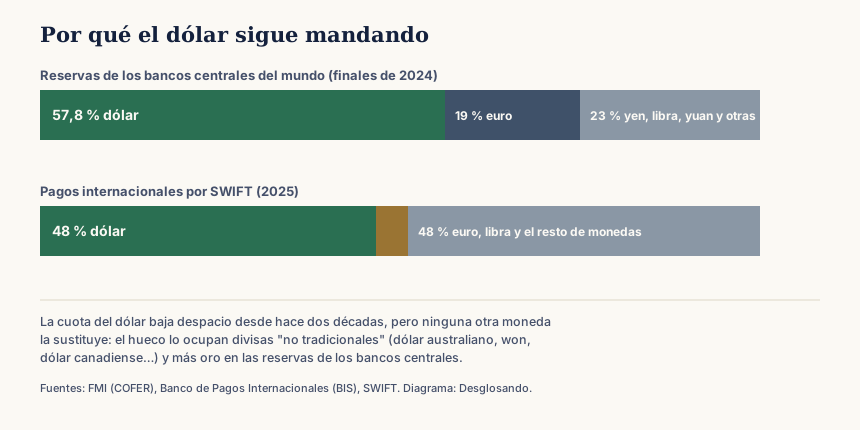
Según los datos COFER (Currency Composition of Official Foreign Exchange Reserves) que publica el FMI, a cierre de 2024 el 57,8 % de las reservas oficiales de divisas del mundo estaban en dólares. El euro es la segunda moneda, muy por detrás; entre las dos suman alrededor del 77 % de todas las reservas. El resto se reparte entre el yen japonés, la libra esterlina, el yuan chino y un grupo creciente de divisas “no tradicionales”.
¿Y en los pagos del día a día entre países?
Ahí el dólar también domina: en torno al 48 % de los pagos internacionales que pasan por SWIFT —la red que usan los bancos para comunicarse operaciones entre países— se liquidan en dólares, frente a apenas un 4,5 % en yuanes chinos. Esto ocurre incluso en operaciones que no tienen nada que ver con Estados Unidos: dos empresas europeas o asiáticas pueden facturarse en dólares simplemente porque es la moneda que su sector usa como referencia (el petróleo y muchas materias primas, por ejemplo, se cotizan en dólares en todo el mundo).
¿Por qué el dólar y no otra moneda?
Por una combinación de factores que se refuerzan entre sí:
- Liquidez. Hay más dinero en dólares moviéndose por el mundo, en más mercados y con más facilidad para comprar y vender, que en cualquier otra divisa.
- El tamaño de la economía y de los mercados financieros de EE. UU., que ofrecen a otros países un sitio seguro y grande donde invertir esas reservas (sobre todo en deuda pública estadounidense).
- La costumbre. Una vez que una moneda se convierte en la referencia de un sector —el petróleo, por ejemplo—, cambiarla exige que todo el mundo se ponga de acuerdo a la vez, lo cual es difícil incluso si a algún país concreto le interesara.
- La confianza institucional: pese a sus críticas, Estados Unidos tiene un banco central (la Reserva Federal) con siete décadas de historial gestionando su moneda sin un colapso total.
¿Está perdiendo terreno?
Despacio, sí, pero sin un sustituto claro. El propio FMI describe una “reducción gradual” de la cuota del dólar en las reservas mundiales a lo largo de las dos últimas décadas. Lo llamativo es hacia dónde va ese hueco: no lo está ocupando el euro, ni el yen, ni —pese a los esfuerzos de China por internacionalizar el yuan— el yuan, cuya cuota en las reservas incluso ha bajado desde 2022. En cambio, ganan peso divisas “no tradicionales” (dólar australiano, dólar canadiense, won surcoreano, dólar de Singapur, coronas nórdicas) y el oro: los bancos centrales del mundo compraron 863 toneladas de oro en 2025, reforzando sus reservas con un activo que no depende de ningún país concreto.
Qué no sabemos
- Si esta tendencia se va a acelerar o a frenar. Los datos muestran una bajada gradual y sostenida, pero ningún organismo internacional se atreve a poner una fecha a un cambio de moneda dominante.
- El efecto real de las sanciones y la geopolítica. Se cita a menudo que el uso de sanciones financieras empuja a algunos países a diversificar sus reservas, pero cuantificar ese efecto por separado del resto de factores es difícil incluso para los propios economistas del FMI.
- Qué pasaría con la economía mundial si el dólar perdiera su posición dominante. Es un debate abierto entre economistas, sin consenso, y no es el objetivo de este artículo aventurar una respuesta.
En resumen
- El dólar es el 57,8 % de las reservas oficiales de divisas del mundo y el 48 % de los pagos internacionales por SWIFT.
- Manda por su liquidez, el tamaño de la economía de EE. UU. y la costumbre acumulada durante décadas.
- Su cuota baja despacio desde hace veinte años, pero ninguna moneda concreta lo sustituye.
- El hueco lo están ocupando divisas “no tradicionales” y más oro en las reservas de los bancos centrales.
- Esto es una explicación del presente, con datos oficiales del FMI y el BIS: no es una predicción ni una recomendación de inversión.
Preguntas frecuentes
¿Qué porcentaje de las reservas mundiales está en dólares?
Un 57,8 % a cierre de 2024, según los datos COFER del FMI, con una ligera bajada a lo largo de 2025. Junto con el euro, dólar y euro suman en torno al 77 % de las reservas oficiales del mundo.
¿Por qué los países guardan sus reservas en dólares y no en su propia moneda?
Porque necesitan una moneda que cualquier otro país acepte para pagar importaciones, deuda o intervenir en su propio tipo de cambio en una crisis. El dólar cumple esa función mejor que ninguna otra por su liquidez y por el tamaño del mercado financiero de EE. UU.
¿El dólar está perdiendo su posición?
Está bajando despacio desde hace dos décadas, pero ninguna moneda concreta lo está sustituyendo. Según el FMI, el hueco lo están ocupando divisas «no tradicionales» (dólar australiano, canadiense, won surcoreano…) y más oro en las reservas de los bancos centrales.
¿Qué pasaría si el dólar dejara de ser la moneda dominante?
Es una pregunta abierta entre economistas, sin una respuesta consensuada ni una fecha. Este artículo explica la situación actual con datos oficiales; no hace predicciones ni recomienda decisiones de inversión.
Sigue el rastro del dinero
Más desgloses, con las cuentas delante y sin recomendaciones.
Ver más de El dinero a lo grande¿Ves un dato desactualizado o un error? Escríbenos ahola@desglosando.com y lo corregimos.